Volljährig werden: Ihre erste eigene Krankenkasse

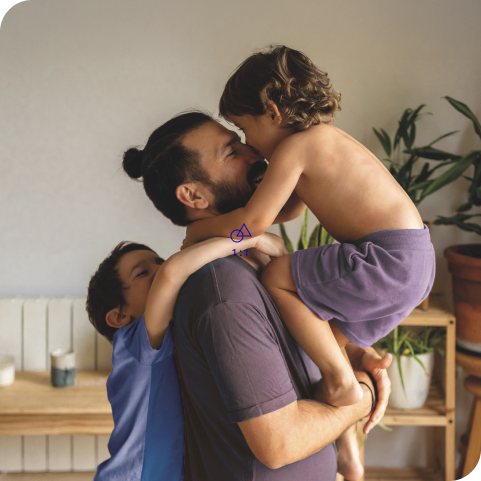
Volljährig, vielleicht frisch ausgezogen oder mitten in der Lehre: Mit 18 entscheiden Sie zum ersten Mal selbst über Ihre Krankenkasse. Das klingt kompliziert, ist es bei uns aber nicht. Wir nehmen uns Zeit und finden gemeinsam die Lösung, die zu Ihnen passt.

placeholder

Was Sie gerade beschäftigt

Die erste eigene Krankenkasse wirft Fragen auf. Und ganz ehrlich: Sich am Anfang in der Welt der Krankenkassen zurechtzufinden, ist nicht einfach. Diese Fragen hören wir von jungen Erwachsenen am häufigsten:

  • Was ist der Unterschied zwischen Grundversicherung und Zusatzversicherung?

  • Wofür brauche ich überhaupt eine Zusatzversicherung?

  • Welche Franchise passt zu mir?

  • Was ist der Unterschied zwischen Franchise und Selbstbehalt?

Sie müssen das nicht allein herausfinden. Wir nehmen uns unverbindlich Zeit für Ihre Fragen.

Das ändert sich mit 18

Mit der Volljährigkeit übernehmen Sie die Verantwortung für Ihre Krankenversicherung selbst. Das ist weniger Aufwand, als es klingt. Das Wichtigste in Kürze:

  • Ab 18 kümmern Sie sich in der Regel selbst um Ihre obligatorische Grundversicherung.

  • Ihre Prämie richtet sich nach Ihrem Alter: Kinder zahlen am wenigsten, junge Erwachsene eine reduzierte Prämie, ab 26 die volle Erwachsenenprämie. Die Prämie wechselt jeweils auf den 1. Januar nach dem 18. beziehungsweise 25. Geburtstag.

  • Modell und Franchise: Wählen Sie frei. Beides wirkt sich direkt auf Ihre Prämie aus.

  • Umzug: Ziehen Sie in eine andere Prämienregion, kann sich Ihre Prämie ändern. Melden Sie uns einfach Ihre neue Adresse.

Wer früh das passende Modell und eine geeignete Franchise wählt oder Anspruch auf Prämienverbilligung hat, federt den finanziellen Anstieg mit 18 teilweise ab.

Gut zu wissen

Auch nach 18 über die Familie versichert

Volljährig werden heisst nicht, dass Sie von heute auf morgen alles selbst regeln müssen. Sie können bei Ihrer bisherigen Krankenkasse bleiben, und Ihre Eltern dürfen Ihre Versicherung weiterhin für Sie betreuen. Viele Familien führen ihre Policen gemeinsam bei uns weiter, so bleibt alles am gewohnten Ort. Spätestens beim Auszug aus dem Elternhaus schliessen Sie eine eigene Versicherungspolice ab.

Prämienverbilligung

Unterstützung während der Ausbildung

Sind Sie noch in der Lehre, im Praktikum oder an der Uni und haben ein tiefes Einkommen? Möglicherweise haben Sie Anrecht auf eine Prämienverbilligung, also einen finanziellen Zuschuss an Ihre Krankenkassenprämie. Zuständig ist das kantonale Amt Ihres Wohnkantons. Es prüft Ihren Anspruch anhand der Steuererklärung, oder Sie reichen selbst ein Gesuch ein. Wird es bewilligt, ziehen wir den Betrag direkt von Ihrer Prämie ab.

Passende Lösungen für den Einstieg

Für den Start heisst das meist: ein Modell, das Ihre Prämie tief hält, und eine Zusatzversicherung fürs Wichtigste. Das passt für junge Erwachsene besonders gut:

Hausarztmodell Casa oder Medcasa

ie haben schon eine Hausärztin oder einen Hausarzt, oder möchten eine feste Anlaufstelle für medizinische Fragen? Mit einem Hausarztmodell sparen Sie Prämie.

Sanmed24

Noch keine Hausärztin oder keinen Hausarzt und selten in Behandlung? Beim Telemedizin-Modell rufen Sie bei einer Frage zuerst rund um die Uhr die ärztliche Beratung an. Preiswert und unkompliziert.

InVita

Unsere eigene Zusatzversicherung deckt vieles ab, was in der Grundversicherung fehlt. Zum Beispiel Beiträge ans Fitnessabo, Alternativmedizin oder Notfälle im Ausland.

UTI und Gesundheitsrechtsschutz

Die zusätzliche Unfallversicherung UTI zahlt bei bleibenden Unfallfolgen eine einmalige Summe, zusätzlich zur gesetzlichen Deckung. Der Gesundheitsrechtsschutz hilft bei rechtlichen Anliegen rund um die Gesundheit.

Noch unsicher, was zu Ihnen passt? In den Übersichten sehen Sie alle Modelle und Zusatzversicherungen auf einen Blick.

Schritt für Schritt

So gehen Sie vor

Schritt 1:
Vergleichen

Wählen Sie mit dem Prämienrechner Modell und Franchise.

Schritt 2:
Kontakt aufnehmen

Am einfachsten melden Sie oder Ihre Eltern sich per E-Mail an info@kkst.ch. Wir nehmen uns gern Zeit für eine bedarfsgerechte Beratung.

Schritt 3:
Fristen beachten

Ein Wechsel der Grundversicherung ist bis am 30. November möglich. Ein Wechsel der Zusatzversicherung bis zum 30. September.
Bitte kontaktieren Sie uns rechtzeitig.

Schritt 4: Füsse hochlegen.

Wir melden uns bei Ihnen und kündigen auf Wunsch und nach Möglichkeit die Verträge laufender Versicherungen.

Unsere 5 Tipps für die Volljährigkeit

Aus vielen Gesprächen wissen wir, was jungen Erwachsenen wirklich hilft:

  1. Schliessen Sie eine Zusatzversicherung früh ab, solange Sie jung und gesund sind.

  2. Lassen Sie sich persönlich auf Ihre Lebenssituation beraten.

  3. Vergleichen Sie die verschiedenen Versicherungsmodelle.

  4. Prüfen Sie, ob Sie über den Arbeitgeber unfallversichert sind. Wenn ja, können Sie die Unfalldeckung in der Grundversicherung ausschliessen und sparen Prämie.

  5. Wählen Sie eine Franchise, die zu Ihrer finanziellen und gesundheitlichen Situation passt.

Beratung

Beratungsgespräch

Unsicher, welche Zusatzversicherung zu Ihnen passt? Fragen Sie uns. Gemeinsam finden wir die beste Lösung für Ihre individuelle Lebenssituation.

Kundenservice

E-Mail schreiben

Häufige Fragen

Brauche ich mit 18 eine eigene Krankenkasse, auch wenn ich zu Hause wohne?

Mit 18 übernehmen Sie die Verantwortung für Ihre Versicherungen und können somit auch eine eigene Krankenkasse wählen. Wenn Sie zu Hause bei Ihren Eltern wohnen, können Sie über die Familien-Police weiterhin bei Ihrer bestehenden Krankenkasse versichert bleiben.

Was ist der Unterschied zwischen Grundversicherung und Zusatzversicherung?

Die Grundversicherung ist obligatorisch und bietet bei jeder Kasse dieselben gesetzlichen Leistungen. Eine Zusatzversicherung ist freiwillig und deckt zusätzliche Leistungen ab, zum Beispiel Fitness-Abo, Prävention, Brillen oder Alternativmedizin.

Lohnt sich eine höhere Franchise, wenn ich jung und selten krank bin?

Oft ja. Bei wenigen Arztbesuchen ist die tiefere monatliche Prämie meist der grössere Vorteil. Gehen Sie regelmässig zur Ärztin oder zum Arzt, ist eine tiefe Franchise sinnvoller. Wenn Sie sich unsicher sind, beraten wir Sie gerne.

Was passiert mit meiner Krankenkasse, wenn ich in den Militärdienst/Zivildienst komme?

Dauert Ihr Dienst mehr als 60 aufeinanderfolgende Tage, wird Ihre Grundversicherung sistiert und Sie zahlen für diese Zeit keine Prämie. Dafür brauchen wir den Marschbefehl und die Meldung nach Diensteintritt. Ihre Zusatzversicherung läuft in dieser Zeit weiter.

Brauche ich eine Unfallversicherung?

Gegen Unfälle sind Sie in jedem Fall abgesichert, entweder über Ihre Grundversicherung oder über Ihren Arbeitgeber. Arbeiten Sie mindestens 8 Stunden pro Woche beim gleichen Arbeitgeber, sind Sie über ihn unfallversichert. Dann können Sie die Unfalldeckung in Ihrer Grundversicherung ausschliessen und sparen Prämie. Arbeiten Sie weniger oder noch gar nicht, zum Beispiel während der Ausbildung oder im Studium, behalten Sie die Unfalldeckung in der Grundversicherung.

Genossenschaft

Seit 1861 für Sie da

Die Krankenkasse Steffisburg ist die persönliche Alternative zu den grossen Krankenkassen. Als Genossenschaft hören wir zu, nehmen uns Zeit und sind verlässlich für Sie da.

GegründetGenossenschaftGrundversicherungZusatzversicherungUnter Aufsicht
1861Unabhängig11 Kantoneganze SchweizBAG & FINMA

Persönlich erreichbar, ohne Hotline und Warteschlange · E-Mail-Antwort innerhalb 24 Stunden an Werktagen · Mitspracherecht an der Generalversammlung

Prämienrechner

Volle Leistung für eine faire Prämie

Kontakt

Sie haben Fragen?
Wir sind persönlich für Sie da.

Genau so, wie Sie es brauchen. Wir nehmen uns Zeit, hören zu und gehen auf Ihre Anliegen ein.

Kundenservice

E-Mail schreiben